

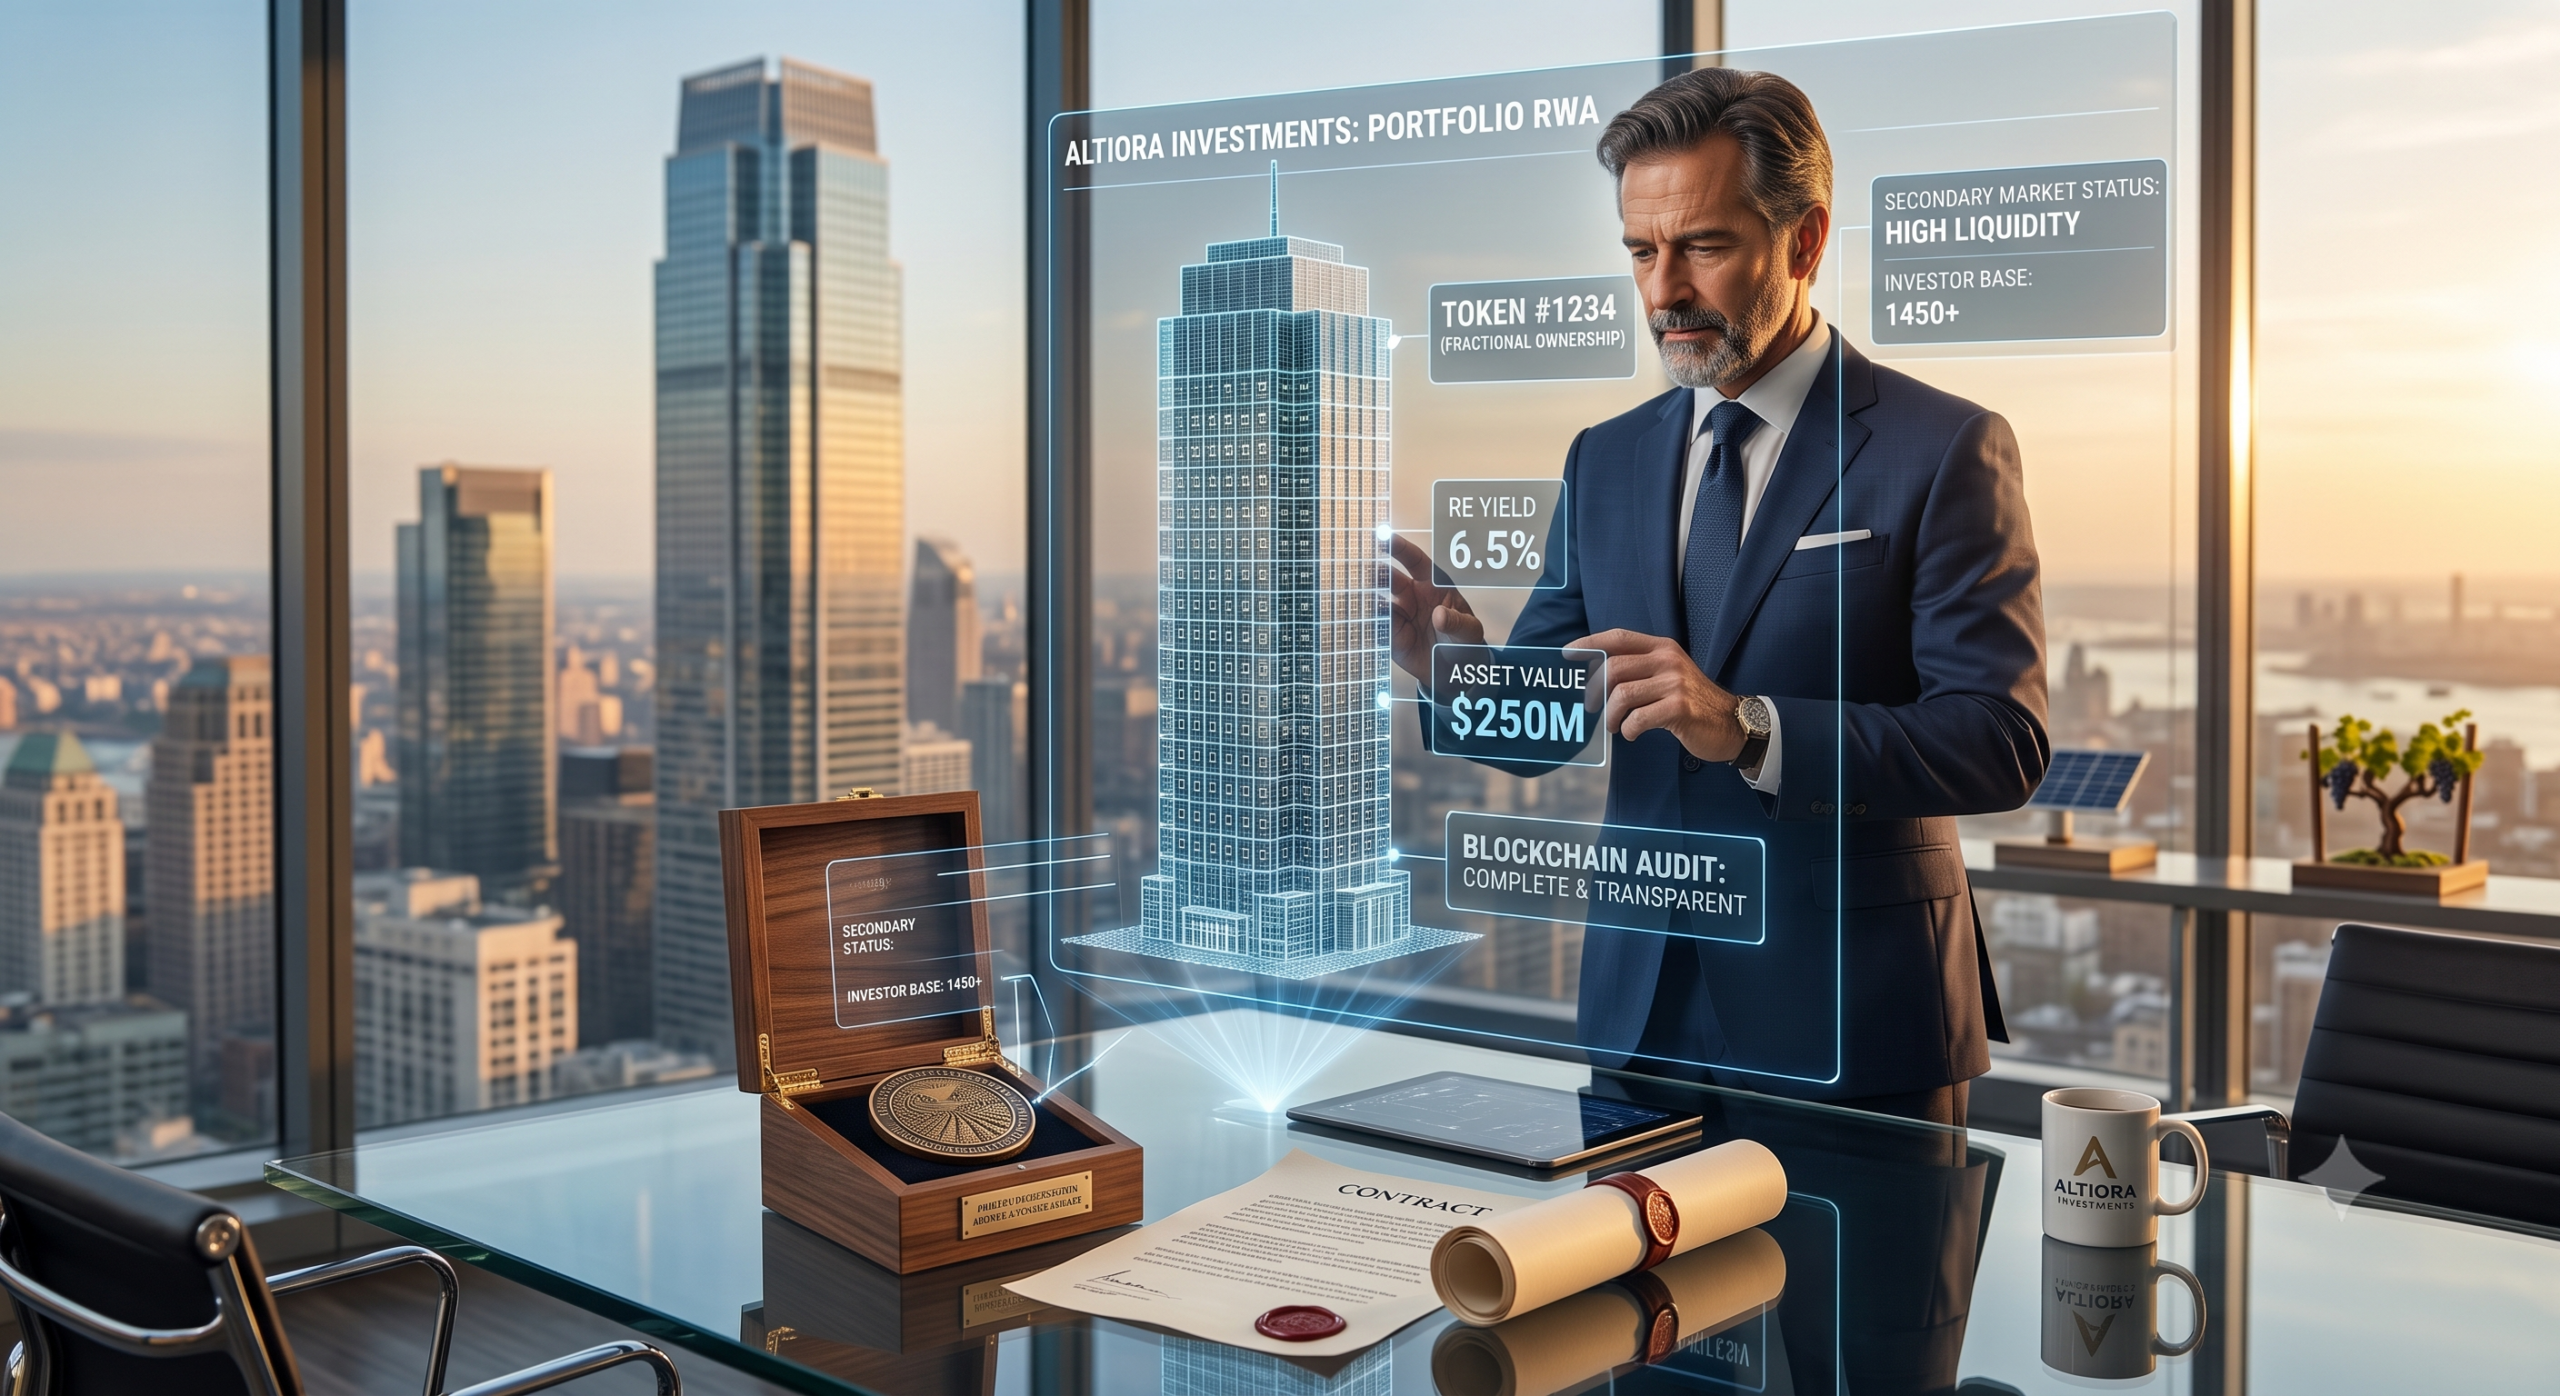
El universo del capital privado y las inversiones alternativas ha estado históricamente definido por dos grandes fuerzas contrapuestas: el potencial de generar rendimientos extraordinarios frente a la barrera persistente de la iliquidez. Durante décadas, participar en grandes desarrollos inmobiliarios o adquirir derechos de crédito corporativos requería un despliegue masivo de capital, plazos de maduración extensos y una pesada burocracia institucional que marginaba a gran parte de los inversores calificados.
Sin embargo, el ecosistema financiero global experimenta una transformación irreversible. Los RWA (Real World Assets), o activos del mundo real, han emergido como el puente definitivo entre la economía tangible y el entorno digital. A través de la tokenización de activos, derechos de propiedad, flujos de caja e instrumentos de deuda están siendo migrados hacia infraestructuras distribuidas. En Altiora Investments, analizamos cómo la convergencia de la tecnología blockchain con los activos tradicionales está configurando el nuevo estándar de eficiencia para el capital privado global.
¿Qué es la Tokenización de RWA (Real World Assets)?
En términos sencillos, la tokenización es el proceso de emitir un token digital en una red blockchain que representa legal y económicamente un activo físico o financiero subyacente. Cuando hablamos de RWA, nos referimos a la representación digital de bienes inmuebles, carteras de crédito corporativo, obras de arte, materias primas o facturas comerciales.
Esta evolución es respaldada por una robusta infraestructura cripto institucional que dista por completo de la volatilidad asociada a las criptomonedas especulativas. Al utilizar redes seguras con contratos inteligentes (smart contracts), las reglas de cumplimiento, distribución de dividendos y restricciones de transferencia quedan grabadas directamente en el código del token. Un análisis estratégico de la prestigiosa firma McKinsey & Company subraya que, a diferencia de los ciclos tecnológicos previos, la ola actual de tokenización está impulsada por sólidos fundamentos comerciales y un claro enfoque en la eficiencia del capital institucional.
📋 Los Cuatro Pilares del Ecosistema RWA
- El Activo Subyacente: El valor real del inmueble, el derecho de crédito o el pagaré financiero debidamente estructurado legalmente mediante un vehículo de propósito especial (SPV).
- El Repositorio Legal: Contratos, custodios y regulaciones jurisdiccionales que garantizan que el poseedor del token tiene un derecho legítimo y ejecutable sobre el activo del mundo real.
- Los Smart Contracts: Códigos de programación autoejecutables que gestionan la emisión, la distribución de flujos de efectivo y el cumplimiento normativo (KYC/AML) de forma automatizada.
- Los Libros Contables Distribuidos (DLT): La red blockchain que registra de manera inmutable y transparente la propiedad de los activos las 24 horas del día, los 7 días de la semana.
El Cruce Perfecto: Bienes Raíces y Derechos de Crédito
Si bien prácticamente cualquier vector de valor puede tokenizarse, dos verticales específicas están liderando la migración del capital privado hacia las inversiones digitales: los bienes raíces y los derechos de crédito.
1. Bienes Raíces Tokenizados: El Fin de la Fragmentación de Capital
El sector inmobiliario es la clase de activo más grande del mundo, pero también una de las más ineficientes. La tokenización permite la fraccionalización de propiedades comerciales o residenciales de gran escala. En lugar de requerir que un solo inversor desembolse millones de dólares para adquirir un edificio corporativo, la propiedad se divide en miles de tokens digitales accesibles, reduciendo drásticamente los tickets mínimos de inversión.
Esta fraccionalización abre la puerta al capital global de forma inmediata. Al estar listados en plataformas reguladas secundarias, estos tokens pueden negociarse de manera instantánea, eliminando el tradicional periodo de cierre de tres a seis meses característico de las ventas notariales tradicionales. De este modo, la "prima de iliquidez" se reduce de forma drástica, incrementando el atractivo intrínseco del activo.
2. Derechos de Crédito y Private Credit: Democratización del Financiamiento Alternativo
El crédito privado se ha convertido en una fuente vital de financiamiento para pequeñas, medianas y grandes empresas. A través de los RWA, los derechos de cobro de facturas, los préstamos estructurados y el financiamiento de cadenas de suministro se empaquetan dentro de protocolos blockchain. El World Economic Forum (WEF) destaca en sus análisis sobre el tema que la tokenización de cuentas por cobrar y financiamiento comercial está liberando un enorme potencial de crecimiento para empresas que carecen de acceso a la banca tradicional, conectándolas directamente con pools de liquidez globales.
Cada vez que las empresas deudoras realizan sus pagos de intereses, el contrato inteligente distribuye los rendimientos de manera exacta e inmediata a las billeteras de los inversores en proporción a sus tokens. Esto reduce a cero el riesgo de errores contables de intermediarios y agiliza el flujo de efectivo operativo.
¿Sabías que los asentamientos de transacciones en los mercados financieros tradicionales suelen tardar entre 2 y 3 días hábiles (T+2/T+3)? Con la infraestructura cripto de los RWA, los acuerdos y transferencias de propiedad ocurren bajo un modelo T+0 (asentamiento instantáneo atómico), reduciendo el riesgo de contraparte a niveles virtualmente inexistentes.
Ventajas Críticas de los RWA para el Capital Privado
Para firmas especializadas como Altiora Investments, la implementación de modelos RWA no se limita a una tendencia de modernización digital; responde a ventajas operativas y financieras cuantitativamente superiores frente al statu quo pre-blockchain:
- Transparencia Absoluta On-Chain: Cualquier inversor o auditor puede verificar los registros de propiedad y los flujos de pago históricos directamente en la cadena de bloques, mitigando riesgos de fraude o dobles contabilidades.
- Reducción Drástica de Costos: Al prescindir de múltiples capas de intermediación (corredores institucionales, administradores de fondos redundantes y procesadores de pagos complejos), los costos administrativos disminuyen hasta en un 40%.
- Cumplimiento Normativo Programable: Estándares de tokens avanzados como el ERC-3643 permiten incrustar reglas KYC (Know Your Customer) y AML (Anti-Money Laundering). Si un inversor no cumple con las acreditaciones regulatorias de una jurisdicción, el smart contract bloquea automáticamente la transferencia.
- Inversión Transfronteriza Fluida: La naturaleza global de las redes distribuidas permite que un inversor en América Latina participe de los rendimientos de un desarrollo de infraestructura en Europa o de una cartera de crédito en Asia de forma nativa y sin fricciones de divisas intermedias.
Proyecciones de Mercado: La Dimensión del Cambio Financiero
La adopción institucional de los activos del mundo real en entornos blockchain está respaldada por proyecciones macroeconómicas de las firmas de consultoría más importantes del planeta. De acuerdo con un célebre e histórico informe conjunto de Boston Consulting Group (BCG) y ADDX, se proyecta que el mercado global de la tokenización de activos escalará hasta los 16.1 billones de dólares para el año 2030, lo que representará cerca del 10% del PIB mundial.
Por su parte, instituciones bancarias como Citigroup han reconfirmado este cambio tectónico. En su influyente reporte inicial "Money, Tokens, and Games" de Citigroup, ya se anticipaban billones de dólares en valor tokenizado circulando por las redes financieras globales; una tendencia sólidamente refrendada y ampliada en el reciente estudio "Tokenization 2030" publicado por Citi Institute, el cual consolida a los RWA como el verdadero catalizador para la adopción masiva institucional de la tecnología de registros distribuidos.
| Institución Financiera | Proyección de Mercado (2030) | Clases de Activos Prioritarias |
|---|---|---|
| Boston Consulting Group (BCG) | $16.1 Billones de USD | Bienes Raíces, Private Equity, Fondos Comunes |
| Citigroup (Citi) | $4.0 a $5.0 Billones de USD | Deuda Corporativa, Crédito Privado, Valores Digitales |
| PricewaterhouseCoopers (PwC) | Crecimiento compuesto del 41% anual | Fondos Tokenizados, Activos Alternativos |
Este crecimiento acelerado no es puramente hipotético. En los últimos años, hemos presenciado hitos históricos como el despliegue del fondo BUIDL de BlackRock monitoreado por RWA.xyz, el cual atrajo cientos de millones de dólares en su lanzamiento para ofrecer rendimientos del Tesoro de los EE. UU. directamente en redes blockchain públicas. Asimismo, el World Economic Forum (WEF) en su reporte sobre tokenización de mercados financieros confirma que estas estructuras de emisión digital están sustituyendo rápidamente a las clearinghouses convencionales debido a sus inigualables estándares de resiliencia y mitigación de riesgo sistémico.
Inversión Tradicional vs. Inversión Digital RWA
Para comprender por qué los RWA están desplazando los esquemas convencionales de captación de capital privado, observemos la siguiente tabla analítica de diferencias estructurales operativas:
| Métrica Operativa | Esquema de Inversión Tradicional | Esquema Tokenizado RWA |
|---|---|---|
| Ticket Mínimo de Entrada | Elevado (Frecuentemente >$100,000 USD) | Fraccionable y Accesible (Desde $1,000 USD o menos) |
| Liquidez y Salida | Baja (Bloqueos de capital de 5 a 10 años) | Alta (Negociación en mercados secundarios regulados) |
| Costos de Transacción | Altos (Comisiones de múltiples intermediarios) | Bajos (Automatizados mediante Smart Contracts) |
| Proceso de Auditoría | Periódico, lento y basado en papel u hojas de cálculo | Instantáneo, auditable On-Chain en tiempo real |
| Distribución de Flujos | Mensual o trimestral vía transferencias bancarias | Automatizada por Smart Contracts (Diaria o en tiempo real) |
Desafíos Regulatorios y el Camino Hacia Adelante
A pesar del optimismo y las métricas contundentes, la transición total hacia los RWA exige sortear retos regulatorios importantes. No basta con desplegar un contrato inteligente en Ethereum, Solana o redes permisionadas; cada token debe estar intrínsecamente vinculado al marco jurídico de la jurisdicción donde reside el activo. Regulaciones como MiCA en Europa y los lineamientos de la SEC en los Estados Unidos imponen estrictos controles de cumplimiento que las plataformas de emisión deben integrar de forma rigurosa.
Estudios especializados como la investigación global de Bain & Company apuntan a que el verdadero éxito comercial de las finanzas basadas en tokens dependerá de la correcta interoperabilidad institucional y el apego estricto al cumplimiento regulatorio. Adicionalmente, reportes de la consultora EY (Ernst & Young) sobre la tokenización en la gestión de activos revelan que los inversores institucionales ya planean asignar un porcentaje sustancial de sus portafolios alternativos a activos digitales para el cierre de esta década, exigiendo plataformas que prioricen la seguridad jurídica sobre la experimentación técnica.
En Altiora Investments, entendemos que la tecnología es un acelerador, pero la solidez jurídica es innegociable. Por ello, la estructuración de activos alternativos respaldados por RWA debe pasar por un riguroso análisis de debida diligencia, asegurando estructuras legales robustas (como fideicomisos o SPVs internacionales) que protejan los derechos patrimoniales del inversor en cualquier escenario macroeconómico.
🚀 Conclusión: El Nuevo Estándar del Capital Alternativo
Los RWA han dejado de ser un concepto experimental para consolidarse como una realidad corporativa inapelable. Al fusionar la predictibilidad y estabilidad de los bienes raíces y los derechos de crédito con la velocidad, liquidez y transparencia de la infraestructura blockchain, estamos presenciando el nacimiento de una nueva era en las inversiones digitales. Para el capital privado, el futuro ya no se escribe en contratos de papel archivados, sino en código inmutable diseñado para maximizar el valor del inversor contemporáneo.


